
乐虎游戏官方网站【国信社服底部推荐回顾之一】中国国旅:虎伏深山听风啸王者如今又归
乐虎-lehu(游戏)唯一官方网站★ღ✿◈,乐虎游戏官网网站入口★ღ✿◈。lehu官方网站★ღ✿◈,中国国旅作为国信社服小组今年独家底部挖掘标的★ღ✿◈,自2月22日发布深度报告以来累计最高涨幅近35%1★ღ✿◈、本次白云机场T2招标尚未取得财政部等正式批文(此前其他机场招标均事前有批文)★ღ✿◈,对此后续进展我们持保留态度(没有正式批文无法开业)★ღ✿◈,2★ღ✿◈、且近期公司33%低扣点率中标南京机场入境免税店可以看出★ღ✿◈:风向标已经在改变★ღ✿◈!3★ღ✿◈、年报10转10派10元已经充分表明了公司的态度★ღ✿◈。未来规模效应下毛利率提升空间巨大★ღ✿◈。且后续离岛免税政策放宽★ღ✿◈、京沪出入境市内免税店★ღ✿◈、国企改革★ღ✿◈、海外退税店★ღ✿◈、海外国际免税龙头并购扩张看点繁多★ღ✿◈,股价调整带来布局时机★ღ✿◈!
从近期数据来看★ღ✿◈,去年9月以来国内高端消费回暖迹象明显★ღ✿◈,公司免税品销售业务也直接受益于行业整体复苏的积极影响★ღ✿◈,16年Q4公司三亚免税店营收增速一改前两季度下滑趋势★ღ✿◈,同比增长16%★ღ✿◈。未来随着催化高端零售业复苏以及海外消费回流因素(海内外商品价差减小★ღ✿◈,人民币贬值预期以及政策调整)的纵深演绎★ღ✿◈,国内免税商品销售有望得到进一步释放★ღ✿◈,从而直接利好公司三亚免税业务以及其他免税业务的长期稳步发展★ღ✿◈。
首先香港机场免税店预计4月初开标★ღ✿◈,如若中标其中一标段有望增厚业绩10%-15%★ღ✿◈。同时★ღ✿◈,首都机场免税店开标时点渐近★ღ✿◈,假设中标50%将增厚公司业绩10%以上★ღ✿◈,并带来浦东机场招标预期BGMBGMBGM老太太毛多★ღ✿◈,并且国内11家入境机场店正在分批招投标★ღ✿◈,公司未来存有大范围中标预期★ღ✿◈。最后★ღ✿◈,公司与港中旅整合带来的积极影响正逐步显现★ღ✿◈,在入境市内免税店上★ღ✿◈,港中旅中侨市内免税牌照有望与公司形成合力★ღ✿◈,且未来通过强化资源整合★ღ✿◈,双方有望积极推进海外业务扩张★ღ✿◈。
根据公司业绩快报披露16年营收及业绩分别增长约10%和16%★ღ✿◈,显著超预期★ღ✿◈,其中Q4业绩增长50%(部分与购物积分政策变化有关)★ღ✿◈。同时★ღ✿◈,根据公司最新公告预计后续存在核心管理层更换预期★ღ✿◈,新任核心董事的中免背景也有望对公司免税业务产生积极影响★ღ✿◈。未来★ღ✿◈,公司在员工激励等方面也有望加速推进★ღ✿◈。
暂不考虑公司外延利好★ღ✿◈,预计17-18年EPS2.03/2.36元★ღ✿◈,对应动态PE23/20倍BGMBGMBGM老太太毛多★ღ✿◈,估值处于板块底部★ღ✿◈。公司作为国内免税龙头★ღ✿◈,基本面在高端零售业复苏背景下有望持续好转★ღ✿◈,参与香港机场免税招标将带来显著业绩增厚★ღ✿◈,且打开海外免税经营新局面★ღ✿◈。同时考虑首都机场免税店招投标预期★ღ✿◈、入境机场店正在分批招标★ღ✿◈、港中旅中侨免税牌照盘活★ღ✿◈,管理层更换等多重利好★ღ✿◈,给予公司17年30倍估值★ღ✿◈,合理股价上看61元★ღ✿◈。建议投资者积极把握公司当前的底部配置良机★ღ✿◈。
从近期统计数据来看★ღ✿◈,国内高端消费出现了明显的回暖迹象★ღ✿◈,一方面从月度数据来看★ღ✿◈,限额以上的可选消费品销售额数据(特别是金银珠宝类)自去年9月以来有着明显的反弹趋势★ღ✿◈。其次★ღ✿◈,从16年全年数据来看★ღ✿◈,根据贝恩咨询数据★ღ✿◈,2016年中国大陆奢侈品市场销售额上升4%★ღ✿◈,同比增速为近三年来首次实现反弹★ღ✿◈。而免税商品销售主要为国内外奢侈品牌中的服饰箱包★ღ✿◈,珠宝首饰以及香化类产品★ღ✿◈,因此将显著受益于此次高端消费品整体回暖趋势★ღ✿◈。
此外★ღ✿◈,伴随内地高端消费品销售回暖的同时★ღ✿◈,国人海外消费回流趋势逐步显现★ღ✿◈,从2016年国人在全球奢侈品消费情况来看★ღ✿◈,在内地奢侈品销售显著好转的背景下★ღ✿◈,中国人全球奢侈品消费同比出现了近5%的下滑★ღ✿◈,国人海内外奢侈品消费分化趋势较为明显★ღ✿◈,且内地消费占比出现近年来首次的回升势头★ღ✿◈。
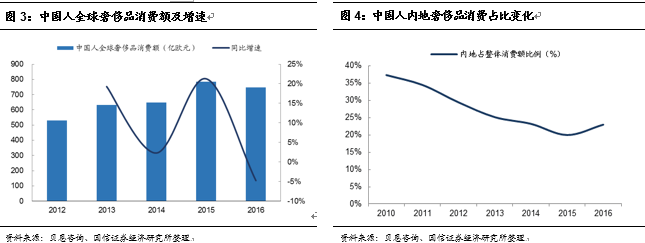
国内高端消费市场的不断回暖以及国人海外消费的回流★ღ✿◈,都将对国旅的免税业务带来实质性利好★ღ✿◈。随着几大催化因素在2017年的纵深演绎★ღ✿◈,未来高端消费回暖趋势有望延续★ღ✿◈,从而对公司免税业务的稳定发展带来长期支撑★ღ✿◈。
2016年预计我国出境旅游人数将达到1.22亿人次★ღ✿◈,同比增长4.3%★ღ✿◈,出境人次再创新高★ღ✿◈,但是增速处于近年来的最低水平★ღ✿◈。其中欧洲作为中国游客高端奢侈品牌购买的重要目的地★ღ✿◈,因指纹签2015.10.12实行+暴恐袭击放缓★ღ✿◈;同时★ღ✿◈,港澳台作为内地游客海外消费一直以来的首要目的地★ღ✿◈,因地缘政治因素影响承压★ღ✿◈,客流持续下滑(由于港澳台绝对量占比高★ღ✿◈,对出境游整体增速拖累较大)★ღ✿◈。
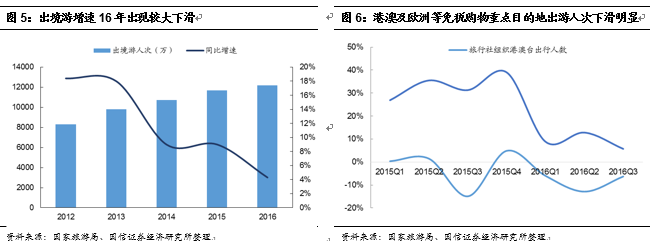
此外★ღ✿◈,考虑到从去年四季度开始★ღ✿◈,泰国新打击零负团费政策的出台★ღ✿◈,韩国游由于萨德带来的政治影响★ღ✿◈,以及日本游由于福岛核泄漏可能存在的一定影响★ღ✿◈,未来★ღ✿◈,周边国家出境游市场情况仍有待观察★ღ✿◈。因此★ღ✿◈,三亚免税购物店将有望进一步受益于其替代效应影响★ღ✿◈。
1)原本各大品牌本身在大中华区的定价就有区域歧视★ღ✿◈,而近年来★ღ✿◈,各大品牌先后启动调价战略★ღ✿◈,缩小大中华地区和港澳地区的价差★ღ✿◈,控制全球价差★ღ✿◈,并提供更多价格区间的产品★ღ✿◈;
2)人民币快速近两年加速贬值(2016年人民币贬值7.04%★ღ✿◈,尤其是10月份加入SDR后)★ღ✿◈,对于海外购物而言★ღ✿◈,直接影响就是购买价格的上升★ღ✿◈;
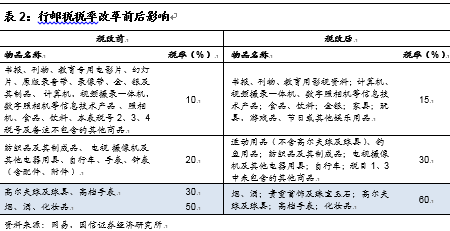
3)政府在去年4月出台的“进口跨境电商税收新政”中★ღ✿◈,对单次购买2000元以上按照一般贸易征税★ღ✿◈,此举显著提升高客单价商品的海外购成本★ღ✿◈。在几个因素推动下★ღ✿◈,奢侈品品牌的中外价差不断缩小★ღ✿◈,未来有望进一步促使高端消费加速回流★ღ✿◈。
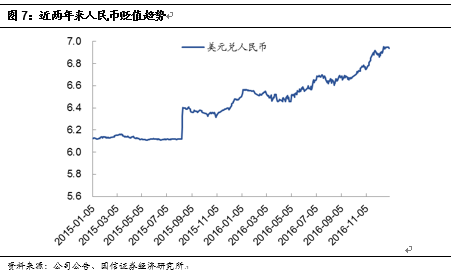
综合来看★ღ✿◈,考虑到高端消费市场2016年1-8月的低基数★ღ✿◈,以及四大影响因素在17年的纵深演绎★ღ✿◈,我们认为高端消费复苏以及未来海外消费回流的趋势在今年仍有望得到维持甚至进一步推高★ღ✿◈,从而对免税购物行业带来深远影响★ღ✿◈。
从三亚免税店自身情况来看★ღ✿◈,2016年★ღ✿◈,受三亚市场整体承压(东南亚海岛游分流显著)★ღ✿◈、行邮税政策调整(高档手表的行邮税率从30%提高到60%)★ღ✿◈、旅行社合作政策调整(2015Q4取消★ღ✿◈,2016Q2逐步恢复)等因素影响★ღ✿◈,公司三亚海棠免税店营收增速开始逐步承压★ღ✿◈。
具体来看★ღ✿◈,受上述因素影响★ღ✿◈,今年公司Q2★ღ✿◈、Q3营收估算分别下跌7%★ღ✿◈、17%★ღ✿◈,进而对公司业绩也带来一定压制★ღ✿◈,但从Q4开始★ღ✿◈,伴随三亚市场的企稳复苏★ღ✿◈,公司三亚免税店收入营收增速也明显回暖★ღ✿◈,同比增长16%乐虎游戏官方网站★ღ✿◈。一方面与公司自身业务调整以及经营态度积极转变有关★ღ✿◈,同时预计也在一定程度上受益于高端消费回暖以及国人海外免税购物回流的影响★ღ✿◈。
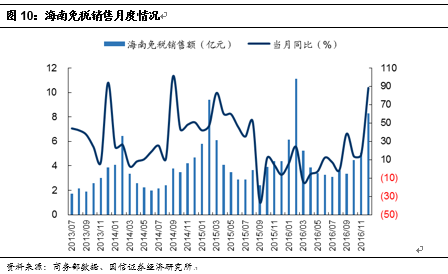
整体来看★ღ✿◈,在去年低基数下★ღ✿◈,海南市场整体有望恢复增长★ღ✿◈。从2017年春节黄金周的情况来看★ღ✿◈,春节黄金周期间三亚市接待游客95.73万人次★ღ✿◈,同比增长14.07%★ღ✿◈。而其中三亚免税店进店总人数239037人次★ღ✿◈,同比增长26.87%★ღ✿◈,实现销售27977万元★ღ✿◈,同比增长6.66%(营收增长平稳与去年同期基数相对不低有关)★ღ✿◈。考虑海南市场后续有望逐步回暖★ღ✿◈,且三亚免税店2016年3月-2016年9月的低基数影响★ღ✿◈,预计三亚免税店2017年3月开始有望在迎来恢复性增长★ღ✿◈。
2017年1月26日★ღ✿◈,中国国旅公告同意公司全资子公司中国免税品(集团)有限责任公司参与香港机场免税特许经营权投标★ღ✿◈,并授权中免公司管理层办理有关投标具体事宜★ღ✿◈。我们预计中免集团本次有望大概率中标香港机场部分标段★ღ✿◈,主要判断如下★ღ✿◈:
1★ღ✿◈、虽然中免2012年初曾竞标香港机场免税店未成功★ღ✿◈,但伴随与港中旅整合★ღ✿◈,公司在香港资源及影响力将有效提升★ღ✿◈。尤其考虑到本次竞标是中国国旅集团与港中旅集团整合为中国旅游集团后海外扩张的第一步★ღ✿◈,无论对国旅集团而言还是港中旅而言都具有重要战略意义★ღ✿◈,有望赢得新集团倾全力支持★ღ✿◈。
2★ღ✿◈、据TR business报道★ღ✿◈,本次招标的品类是“烟酒”和“香化”两大标段★ღ✿◈。截标日期为2017年2月2日★ღ✿◈。本次招标只允许单个投标者获得其中一个标段★ღ✿◈,而不能两者兼得★ღ✿◈。换言之BGMBGMBGM老太太毛多★ღ✿◈,中免竞得一个标段的概率大大提升(据了解★ღ✿◈,本次竞标的强劲对手DFS仅竞标其中“香化”一个标段)★ღ✿◈。
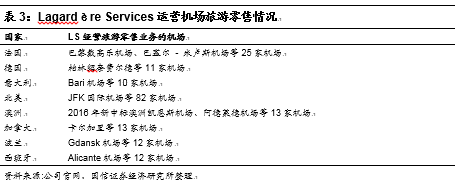
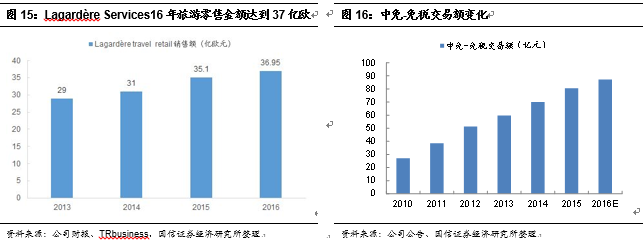
3★ღ✿◈、结合穆迪报告报道★ღ✿◈,中免与LTR(全球第四大免税运营商Lagardère Services母公司)组成的联合体(中免绝对控股)本次同时竞标烟酒与香化两大品类★ღ✿◈。Lagardère Services是全球机场零售龙头★ღ✿◈,在全球4大洲150多家机场开展旅游零售业务★ღ✿◈,拥有丰富的大型国际枢纽机场运营经验★ღ✿◈,2016年旅游零售额达到36.95亿欧元★ღ✿◈,可以与中免形成良好互补★ღ✿◈。从其他主要竞争对手来看★ღ✿◈,DFS仅竞标香化★ღ✿◈,香港王权免税和韩国乐天免税竞标两大品类★ღ✿◈。在这种情况下BGMBGMBGM老太太毛多★ღ✿◈,中免与LTR组成的联合体综合竞争力也相对较强★ღ✿◈。
4★ღ✿◈、伴随三亚海棠湾国际免税购物中心等大型免税购物中的经营实践(2014.9至今)★ღ✿◈,公司在免税运营方面的综合实力也今非昔比(中免集团的免税收入已经从2011年的38.56亿元增加到2016年预计87亿元左右★ღ✿◈,增长120%+)★ღ✿◈。
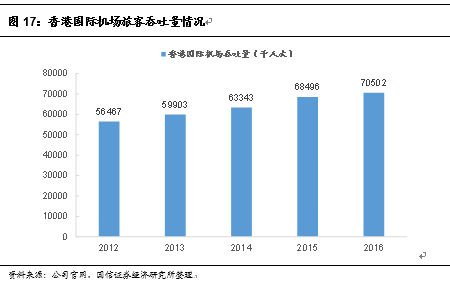
本次招标香港机场系亚洲第四大机场★ღ✿◈,2016年旅客吞吐量7050万人次★ღ✿◈,免税客群量庞大★ღ✿◈。参考穆迪★ღ✿◈、TRbusiness等的报告以及我们的跟踪★ღ✿◈,2015年免税交易额估算约120亿元港币★ღ✿◈,其中大约60亿港币左右系大牌精品店★ღ✿◈,由香港机场单独招标或直接委托品牌商运营★ღ✿◈,剩余60亿港币主要包括烟酒★ღ✿◈、香化★ღ✿◈、百货食品等★ღ✿◈,目前由DFS经营(2012-2017年)★ღ✿◈。综合考虑2016年香港机场免税下滑压力(香港机场)★ღ✿◈,加之约少量包装食品预计2017Q2单独招标★ღ✿◈,我们预计本次标段对应2016年销售额在50亿港币左右★ღ✿◈。
假设本次中免竞得其中一个标段(预计两个标段金额接近★ღ✿◈,每个标段销售额在25亿港币左右)★ღ✿◈。如果按国际机场免税店大致10%净利率推算★ღ✿◈,预计可以新增净利润2.5亿港币左右★ღ✿◈,折合人民币约2.25亿元★ღ✿◈,较2016年上市公司17.4亿元业绩增厚约13%★ღ✿◈,且带来大中华地区整体批发议价能力的提升★ღ✿◈。综合来看★ღ✿◈,我们预计中标对公司业绩的增厚在10%-15%★ღ✿◈。考虑正式交接运营预计将在年底进行★ღ✿◈,因此如中标将在18年财报开始逐步体现★ღ✿◈。
从时点来看★ღ✿◈,本次香港机场免税店招标预计3-4月份开标★ღ✿◈,时点已经逐步临近★ღ✿◈。结合前文分析★ღ✿◈,我们预计公司本次大概率分享25-30亿港币免税蛋糕★ღ✿◈,进而有望增厚公司业绩10-15%★ღ✿◈,且进一步提升公司在大中华区的议价能力★ღ✿◈,有助于公司进一步海外扩张★ღ✿◈,具有重要意义★ღ✿◈,建议重点关注★ღ✿◈。
1★ღ✿◈、北京首都机场免税店目前由日上免税行运营★ღ✿◈,此前曾有媒体报道2015年租约到期★ღ✿◈。2016年年初★ღ✿◈,首都机场网站曾公告★ღ✿◈,首都机场国际免税业务代理服务竞争性谈判工作已经正式结束★ღ✿◈,拟签约北京国际贸易公司作为代理商★ღ✿◈,公示截止日期为2016年3月23日★ღ✿◈,此后因多因素影响暂无进一步进展★ღ✿◈。我们认为★ღ✿◈,从时点来看★ღ✿◈,目前据日上原租约到期已经超过1年的时间★ღ✿◈,距首都机场相关公告也已接近一年的时间★ღ✿◈,其开标时点也有望渐行渐近★ღ✿◈,值得关注★ღ✿◈。
2★ღ✿◈、中免中标预期不低★ღ✿◈,有望直接受益★ღ✿◈。此前首都机场免税业务一直由日上免税行独家经营★ღ✿◈。伴随首都机场免税业务公开招标的启动★ღ✿◈,结合此前《口岸进境免税店管理暂行办法》相关政策规定★ღ✿◈,经国务院批准具有免税品经营资质★ღ✿◈,且近3年有连续经营口岸和市内进出境免税店业绩的企业均可申请★ღ✿◈。在这种背景下★ღ✿◈,国内免税运营商包括日上★ღ✿◈、中免★ღ✿◈,深免★ღ✿◈、珠免★ღ✿◈、中出服★ღ✿◈、中侨等都有望参与招标BGMBGMBGM老太太毛多★ღ✿◈,存在公平竞争的机会★ღ✿◈。其中★ღ✿◈,从采购渠道优势和过往机场免税店业务的经营优势来看★ღ✿◈,中免的竞争优势最为突出★ღ✿◈,因此最有望中标★ღ✿◈。当然★ღ✿◈,考虑目前国际机场招标可能采取分段招标的方式★ღ✿◈,中免也可能是中标其中某部分标段★ღ✿◈。但无论如何★ღ✿◈,考虑中免此前在首都机场免税店的业务为零★ღ✿◈,因此即使部分中标★ღ✿◈,对中免也构成直接利好★ღ✿◈。
3★ღ✿◈、如果顺利中标★ღ✿◈,我们预计有望增厚中国国旅业绩空间10%以上★ღ✿◈。参考此前穆迪报告公布的日上免税行12★ღ✿◈、13年相关数据★ღ✿◈,我们预计首都+浦东机场两个免税店的规模与中免目前规模体量大致相当★ღ✿◈,即90-100亿元★ღ✿◈,其中首都机场比浦东机场免税店更低(浦东的国际航线占比更高)★ღ✿◈,我们估算首都机场免税店规模大致为40亿元左右★ღ✿◈。考虑到机场租金的影响(机场免税店租金一般采取固定+分成的模式★ღ✿◈,海口机场店扣点20%)★ღ✿◈,因此机场免税店净利率一般低于市内免税店★ღ✿◈。综合来看★ღ✿◈,我们预计机场免税店的净利率大约为10%★ღ✿◈。据此测算首都机场净利润规模大致为4亿元★ღ✿◈。考虑还可能中标部分标段★ღ✿◈,或者合作经营的可能乐虎游戏官方网站★ღ✿◈,我们预计业绩增厚在2亿元左右★ღ✿◈,较我们预计公司16年净利润规模预计增厚约11%乐虎游戏官方网站★ღ✿◈。
4★ღ✿◈、一旦北京首都机场中标BGMBGMBGM老太太毛多★ღ✿◈,后续浦东机场免税店也有望存有类似预期★ღ✿◈。我们认为★ღ✿◈,如果公司在本次首都机场免税店公开招标中竞得部分标段★ღ✿◈,后续浦东机场免税店也有望存有类似预期★ღ✿◈。参考此前媒体报道★ღ✿◈,上海浦东机场免税店租约有望于2018年到期★ღ✿◈。考虑到浦东机场免税店依靠强大的出境客流支持★ღ✿◈,其营收规模预计大于首都机场免税店★ღ✿◈,因此后续有望带给公司新的成长催化剂★ღ✿◈。
2016年2月★ღ✿◈,财政部★ღ✿◈、商务部★ღ✿◈、海关总署★ღ✿◈、国家税务总局★ღ✿◈、国家旅游局2月19日联合发布关于印发《口岸进境免税店管理暂行办法》的通知★ღ✿◈,决定增设和恢复口岸进境免税店★ღ✿◈,合理扩大免税品种★ღ✿◈,增加一定数量的免税购物额★ღ✿◈。同时★ღ✿◈,本次政策调整还明确★ღ✿◈:1★ღ✿◈、在同一口岸既有出境免税店又有进境免税店★ღ✿◈,进境旅客在出境免税店预订寄存后★ღ✿◈,在进境时付款提取的★ღ✿◈,视为在口岸进境免税店购物★ღ✿◈,即允许开展入境提货点业务★ღ✿◈,有利于入境店消费额的提升(单纯入境店面积一般很有限)★ღ✿◈。2★ღ✿◈、在维持居民旅客进境物品5000元人民币免税限额不变基础上★ღ✿◈,允许其在口岸进境免税店增加一定数量的免税购物额★ღ✿◈,连同境外免税购物额总计不超过8000元人民币★ღ✿◈,亦即增加了一定的免税额★ღ✿◈。
2016年★ღ✿◈,中免集团已经在积极参与进境免税店的招标★ღ✿◈,但由于需要中标后再装修并陆续开业★ღ✿◈,故整体收入贡献在17年全年将更加显著★ღ✿◈。并且★ღ✿◈,今年全国的11家进境店招标中★ღ✿◈,中免也处于积极竞标的过程中★ღ✿◈。参考最新穆迪17年2月的最新报道★ღ✿◈,中免最新中标了昆明长水机场免税店(行李转盘附近★ღ✿◈,面积489平方米)★ღ✿◈,相比深免中标的西安咸阳机场★ღ✿◈,中出服的重庆机场★ღ✿◈,昆明机场是继北京★ღ✿◈、广州★ღ✿◈、上海之后国家第四个门户枢纽机场★ღ✿◈,也是中国西部地区唯一的国家门户枢纽机场★ღ✿◈,2016年机场年旅客吞吐量突破4000万人次★ღ✿◈,继续显示出中免在其中的优势★ღ✿◈。
港中旅中侨市内免税牌照有望与中国国旅形成合力★ღ✿◈。与此同时★ღ✿◈,港中旅旗下还拥有中侨市内免税店牌照(市内免税店牌照★ღ✿◈,针对出国归国人员★ღ✿◈,免税额度2000元★ღ✿◈,曾在北京★ღ✿◈、上海★ღ✿◈、哈尔滨等地设有门店★ღ✿◈,目前仅存哈尔滨门店)★ღ✿◈,未来也不排除与国旅旗下的免税业务优势进行整合★ღ✿◈。中免凭借其商品种类和采购优势★ღ✿◈,可以更好地发挥中侨免税店这一市内免税店牌照资源★ღ✿◈,从而在一定程度上推动免税业务的成长★ღ✿◈。
如果上述或有利好能够一一兑现★ღ✿◈,则中免在大中华区有望形成一个相对全面的销售网络★ღ✿◈,对其客户营销★ღ✿◈,批发议价等方面产生极为显著的积极影响★ღ✿◈。
结合我们此前2016年7月12日《中国国旅-央企重组落定带来期待★ღ✿◈,首都机场开标预期渐启》等报告的分析★ღ✿◈,港中旅集团在外延扩张上较为积极主动(仅2015年下半年就动作频频)★ღ✿◈,且为了实现国资委“1+12”★ღ✿◈,建“中国第一★ღ✿◈、亚洲前茅★ღ✿◈、世界一流”旅游集团目标★ღ✿◈,后续有望强化资源整合★ღ✿◈,更加主动地发挥中国国旅上市公司免税牌照优势和旅行社业务优势★ღ✿◈。
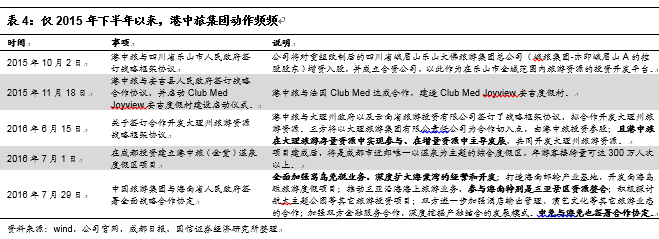
从原有中免第一列海外扩张-柬埔寨免税店来看★ღ✿◈,参考穆迪的报告★ღ✿◈,公司2016年8月开立柬埔寨金边市内免税店★ღ✿◈,这已经是继公司2015年11月在柬埔寨吴哥开立第一家免税店后★ღ✿◈,在柬埔寨开立的第三家市内免税店★ღ✿◈,换言之公司在不到1年时间在柬埔寨开立3家市内免税店★ღ✿◈,充分显示公司在取得海外免税相关资质后★ღ✿◈,海外扩张速度明显较快★ღ✿◈。
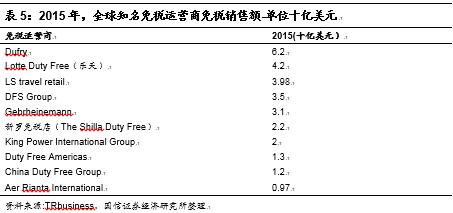
此外★ღ✿◈,考虑一带一路布局★ღ✿◈,加之中免2015年在新疆霍尔果斯开立免税店★ღ✿◈,未来不排除沿袭一带一路的发展思路积极进行扩张★ღ✿◈。同时★ღ✿◈,从公司免税业务的发展思路来看★ღ✿◈,免税业务首先重点放在中国客群上(国人购物能力最强)★ღ✿◈,顺序上首先做好国内市场★ღ✿◈,逐步扩展到东南亚或欧洲★ღ✿◈。走出去★ღ✿◈,方式包括自建★ღ✿◈、投标★ღ✿◈、并购等等★ღ✿◈。尤其考虑到2015年12月★ღ✿◈,公司曾公告与众信★ღ✿◈、凯撒★ღ✿◈、凤凰假期共同设立中国海外旅游投资管理公司(公司持股占比45%)★ღ✿◈;拟充分挖掘这几家旅行社的流量价值★ღ✿◈,在海外拓展旅游零售业务★ღ✿◈,未来这种走出去预计将进一步加速★ღ✿◈。
充裕的资金优势进一步有望进一步加速公司外延扩张★ღ✿◈。从资金实力来看★ღ✿◈,公司现金流充裕★ღ✿◈,截止2016年三季末货币现金+其他流动资产(主要为理财产品)为88.50亿(2016年中报理财产品余额高达33.5亿元)★ღ✿◈,且2017年1月公告与港中旅财务公司签的合作协议★ღ✿◈,在存款理财与信贷方面享受更好的支持★ღ✿◈。
中国国旅20017年1月公布2016年业绩快报★ღ✿◈:公司预计2016年实现营业总收入233.82亿元★ღ✿◈,同比增长9.82%★ღ✿◈;实现归属于上市公司股东的净利润17.42亿元★ღ✿◈,同比增长15.66%★ღ✿◈,EPS1.78元★ღ✿◈,好于预期(我们此前预期EPS1.69元★ღ✿◈,多数国内券商预期16年EPS在1.72元以下)★ღ✿◈。
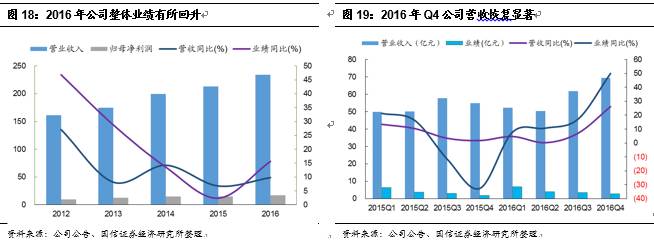
其中★ღ✿◈,公司2016Q4单季收入增长26%★ღ✿◈、业绩增长50%★ღ✿◈,较前三季度明显加速(公司2016年前三季度收入增4%★ღ✿◈,业绩增11%)★ღ✿◈,我们预计主要与2015Q4三亚免税店购物积分政策带来的递延收益影响有关★ღ✿◈。
2015Q4公司因购物积分产生了1.16亿递延收益★ღ✿◈,直接递减相应收入基数★ღ✿◈,并影响当期净利润约8700多万★ღ✿◈,再叠加15Q4旅行社合作返点取消影响★ღ✿◈,公司2015Q4收入仅增2%★ღ✿◈,业绩下滑33%★ღ✿◈。如果剔除购物积分的影响(假设2016年全部冲回)★ღ✿◈,我们预计公司2016Q4单季业绩增长3%★ღ✿◈,整体平稳★ღ✿◈。此外★ღ✿◈,收入端的增长预计部分来自三亚店四季度的适度回暖(预计三亚店收入增长10-5%)以及旅行社等业务推动有关★ღ✿◈。
中国国旅2017年2月公告★ღ✿◈:经公司控股股东中国旅游集团公司提名★ღ✿◈,董事会提名委员会审核和董事会表决★ღ✿◈,同意李刚先生★ღ✿◈、彭辉先生(新任)★ღ✿◈、李任芷先生(新任)★ღ✿◈、陈贤君先生(新任)为公司第三届董事会非独立董事候选人★ღ✿◈;张润钢先生★ღ✿◈、王斌先生★ღ✿◈、刘燕女士(均为新任)为公司第三届董事会独立董事候选人★ღ✿◈。该议案尚需提交3月7日公司股东大会审议★ღ✿◈。
我们认为★ღ✿◈:首先★ღ✿◈,上述第三届董事会候选人选中没有现任董事长王为民先生★ღ✿◈,且王为民先生2014年1月24日起出任中国国旅董事长★ღ✿◈,目前已经届满三年★ღ✿◈,在这种情况下乐虎游戏官方网站★ღ✿◈,我们预计公司后续存在核心管理层更换的预期★ღ✿◈,建议关注★ღ✿◈。其次乐虎游戏官方网站★ღ✿◈,目前非独立董事候选人中★ღ✿◈,李刚先生★ღ✿◈、彭辉先生均系中免背景★ღ✿◈,先后任过中免总经理★ღ✿◈,李任芷有国家旅游局背景★ღ✿◈,陈贤君系港中旅背景★ღ✿◈。整体来看★ღ✿◈,李刚★ღ✿◈、彭辉作为核心管层候选人★ღ✿◈,均非常熟悉中免业务★ღ✿◈,预计有望对公司未来免税业务产生积极影响★ღ✿◈。
参考穆迪报告乐虎游戏官方网站★ღ✿◈,2016年12月★ღ✿◈,公司任命具有丰富国际免税行业背景Mr. CC Lee出任中免公司COO(具有26年DFS背景)★ღ✿◈,这也是中免首次聘任具有丰富国际免税经验的管理人员出任公司高管★ღ✿◈,显示出公司积极与国际免税运营商接轨★ღ✿◈,谋发展的思路★ღ✿◈。且外资高管人员的引入也侧面有助于公司整体薪酬体系改革★ღ✿◈,更加市场化运作★ღ✿◈,适应市场化竞争★ღ✿◈。
公司作为旅游板块的市值最大的白马股★ღ✿◈,在上市之初得益于其免税业务稀缺性★ღ✿◈,以及其良好的业绩成长性★ღ✿◈,股价得到市场的大力追捧★ღ✿◈。近年来★ღ✿◈,随着公司本身市值的成长★ღ✿◈,以及市场风格偏好的变化★ღ✿◈,公司估值逐步走低★ღ✿◈,目前已处于历史低位★ღ✿◈,同时在整个旅游板块中★ღ✿◈,目前公司的17年动态估值也处于板块底部★ღ✿◈。
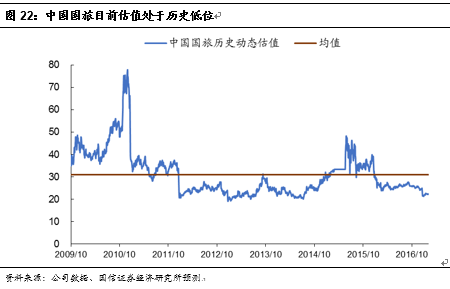
暂不考虑外延扩张影响★ღ✿◈,我们预计公司2017-2018年EPS2.03/2.36元★ღ✿◈,对应动态PE23/20倍★ღ✿◈,估值处于旅游板块底部★ღ✿◈。随着目前国内高端零售业的持续好转★ღ✿◈,以及海外消费回流的加速乐虎游戏官方网站★ღ✿◈,公司免税业务业绩在17年有望得到进一步释放★ღ✿◈。同时★ღ✿◈,公司作为国内免税龙头★ღ✿◈,参与香港机场免税招标也有望打开其海外机场免税运营新的想象空间★ღ✿◈,有望带来业绩增厚10%-15%★ღ✿◈,且京沪机场免税店未来仍有公平招标的机会★ღ✿◈,北京机场中标则将带增厚业绩10%以上★ღ✿◈。同时★ღ✿◈,伴随未来与港中旅整合的持续深入★ღ✿◈,管理机制和业绩传导中长期也有望持续优化★ღ✿◈。
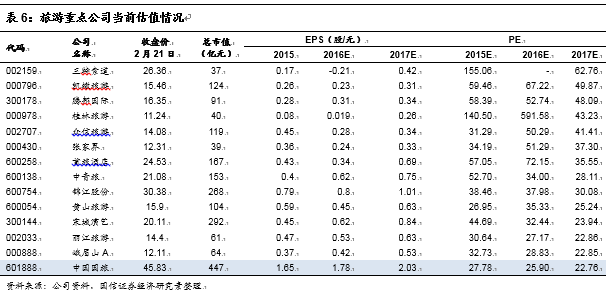
综合考虑★ღ✿◈,给予公司2017年30倍估值★ღ✿◈,合理股价上看61元★ღ✿◈。公司基本面在行业大背景支撑下有望持续好转★ღ✿◈,且外延扩张预期利好不断★ღ✿◈。公司目前估值处于历史及板块底部★ღ✿◈,投资价值在当前市场环境下有望得到不断挖掘★ღ✿◈,强烈建议投资者积极把握公司当前的底部配置良机★ღ✿◈,维持“买入”评级★ღ✿◈。
11年卖方路★ღ✿◈,九载新财富★ღ✿◈,立足专业研究★ღ✿◈,追求自我超越★ღ✿◈,行业史上首个20倍个股挖掘团队乐虎游戏官方网站★ღ✿◈,期待并肩前行★ღ✿◈,迎接旅游投资的黄金十年★ღ✿◈!
本订阅号(微信号★ღ✿◈:光仔看社服)为国信证券股份有限公司经济研究所(社会服务行业小组)运营的唯一官方订阅号★ღ✿◈,版权归国信证券股份有限公司(以下简称“我公司”)所有★ღ✿◈,仅供我公司客户使用BGMBGMBGM老太太毛多★ღ✿◈,不因接收人收到本信息而视其为客户★ღ✿◈。其他机构或个人在微信平台以国信证券研究所名义注册的★ღ✿◈、或含有“国信证券研究”及相关信息的其他订阅号均不是国信证券经济研究所官方订阅号★ღ✿◈。未经书面许可任何机构和个人不得以任何形式修改★ღ✿◈、使用★ღ✿◈、复制或传播本订阅号中的内容★ღ✿◈。国信证券保留追究一切法律责任的权利★ღ✿◈。
本订阅号中的所有内容和观点须以我公司向客户发布的完整版报告为准★ღ✿◈。我公司不保证本订阅号所发布信息及资料处于最新状态★ღ✿◈,我公司将随时补充★ღ✿◈、更新和修订有关信息及资料★ღ✿◈,但不保证及时公开发布★ღ✿◈。
本订阅号信息及观点仅供参考之用★ღ✿◈,不构成对任何个人的投资建议★ღ✿◈。投资者应结合自身情况自行判断是否采用本订阅号所载内容和信息并自行承担风险★ღ✿◈,我公司及雇员对投资者使用本订阅号及其内容而造成的一切后果不承担任何法律责任★ღ✿◈。
